Le marché du stockage d'énergie en 2026 continue de croître à un rythme annuel à deux chiffres, porté par la baisse des coûts des batteries, la hausse des prix de l'électricité et le déploiement du solaire et de l'éolien. Les systèmes de stockage d'énergie par batteries sont devenus un marché de plusieurs centaines de GWh par an, la demande étant répartie entre les projets à l'échelle des réseaux, les installations commerciales et industrielles et le stockage résidentiel. Ce rapport résume la taille, la configuration régionale, la répartition des applications ainsi que les tendances des prix et de l'offre qu'un acheteur ou un distributeur devrait intégrer dans sa planification 2026.
Taille du marché et croissance
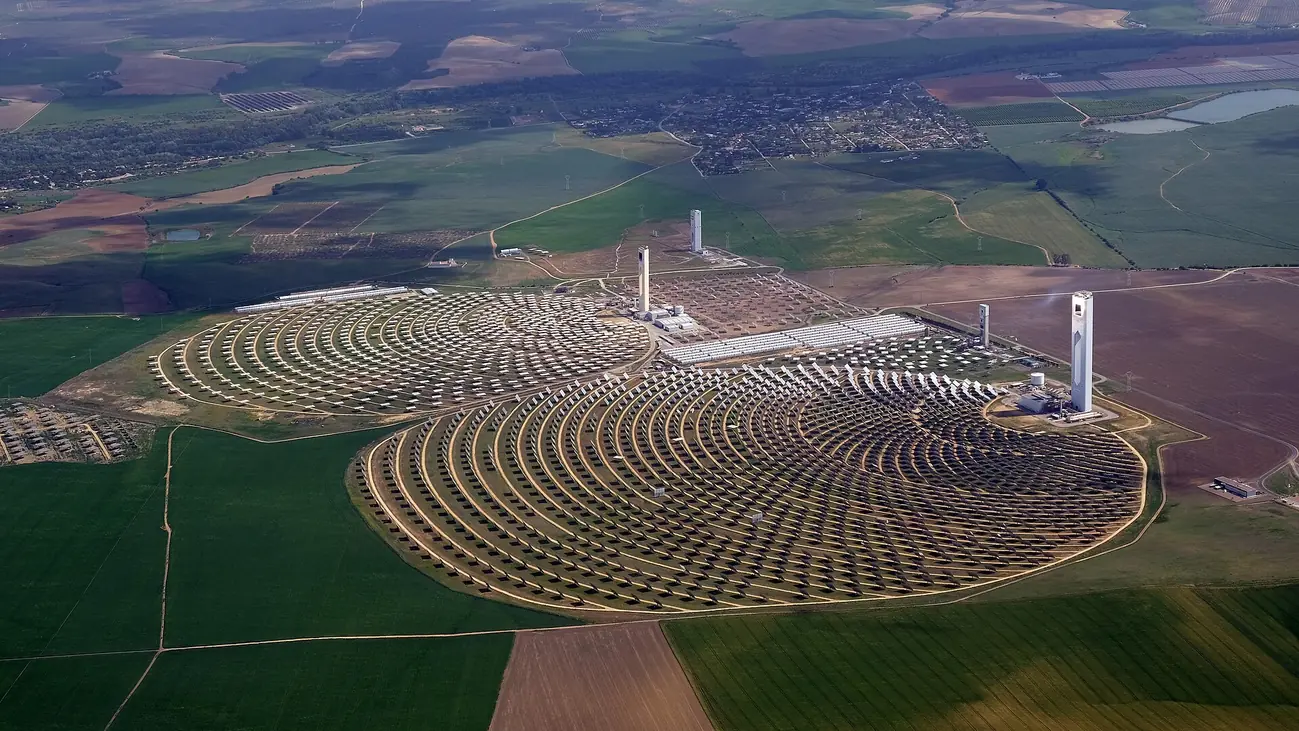
Les installations mondiales de stockage d'énergie par batteries devraient dépasser plusieurs centaines de GWh de nouvelles capacités en 2026, poursuivant la forte courbe de croissance des dernières années. Le marché est tiré par trois forces à la fois : les opérateurs de réseau qui installent du stockage pour la flexibilité et les services réseau, les services publics et les développeurs qui associent le stockage aux nouvelles capacités solaires et éoliennes, et les acheteurs derrière le compteur — maisons, usines et bâtiments commerciaux — qui répondent à des prix de l'électricité plus élevés et à des structures tarifaires favorables. La plupart des prévisions s'accordent sur un taux de croissance composé supérieur à 20 % par an jusqu'à la seconde moitié de la décennie, même si les prix baissent, car les applications se multiplient plus vite que les prix ne se réduisent.
La chimie LFP domine
Le lithium fer phosphate (LFP) est devenu la chimie par défaut pour presque tout le stockage stationnaire en 2026, pour trois raisons : la sécurité thermique, la durée de vie en cycles et la baisse des coûts. Les cellules LFP sont assez stables thermiquement pour les maisons, les usines et les conteneurs, offrent 4 000 à 6 000 cycles et ont vu leur prix baisser régulièrement à mesure que l'échelle de fabrication augmentait. Le NMC survit principalement dans les véhicules électriques et les produits portables compacts. Le sodium-ion émerge comme un concurrent de long terme pour le stockage à l'échelle des réseaux grâce au coût et à l'abondance des matières premières, mais en 2026 il ne représente encore qu'une petite part des déploiements. Pour les acheteurs, standardiser sur le LFP signifie une compatibilité maximale, le meilleur profil de sécurité et le coût de possession le plus bas.
À l'échelle des réseaux : le segment le plus important
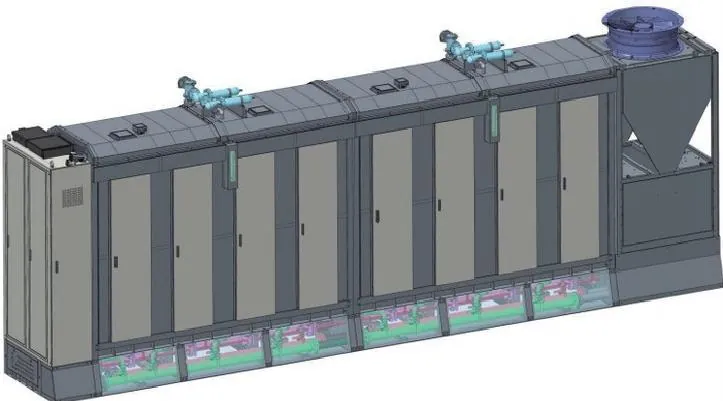
Le stockage à l'échelle des réseaux (côté amont du compteur) est le segment le plus important en termes de capacité déployée. Il est conçu pour lisser les renouvelables, fournir la régulation de fréquence et la capacité ferme, et déplacer l'énergie entre les heures. Les conteneurs refroidis par liquide sont le facteur de forme dominant, les plateformes 1500 V et les batteries en conteneur constituant l'architecture standard des nouveaux projets. Dans ce segment, les acheteurs se concentrent sur le grade des cellules, la conception thermique, la conformité aux codes de réseau et la fiabilité de livraison. Le segment se consolide autour d'un petit nombre de grands fabricants disposant de cellules, de conteneurs et de PCS internes, et les achats sont de plus en plus formalisés par des appels d'offres et des contrats longs.
Commercial et industriel : le segment derrière le compteur qui croît le plus vite
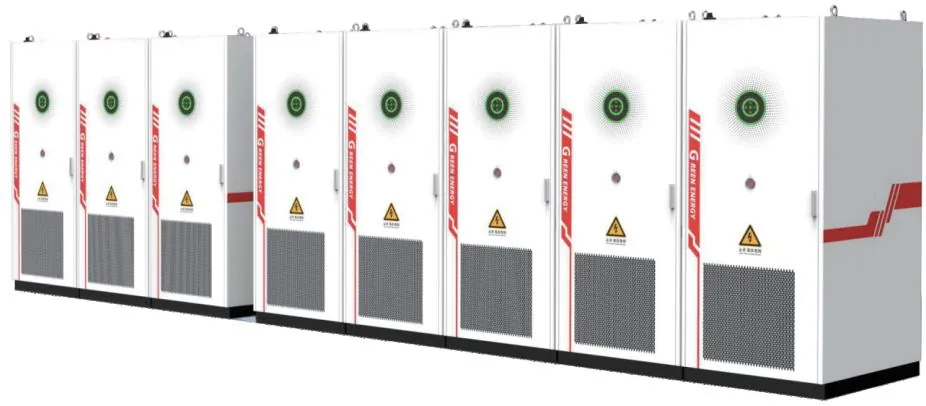
Le stockage C&I est le segment derrière le compteur qui croît le plus vite, porté par les frais de demande, les tarifs heures pleines/heures creuses et le besoin de secours. Le produit du milieu de gamme est l'armoire tout-en-un — batterie, PCS, EMS et protection incendie dans un seul boîtier — disponible en versions refroidies par liquide et par air à partir d'environ 100 kWh. Les acheteurs choisissent autant sur le logiciel EMS, l'efficacité, la durée de vie en cycles et l'après-vente que sur le prix. Les distributeurs de ce segment construisent des gammes de produits autour d'armoires standardisées et modélisent le ROI pour leurs clients, ce qui maintient une demande durable même lorsque les prix du matériel baissent.
Stockage résidentiel : forte demande, concurrence de marques
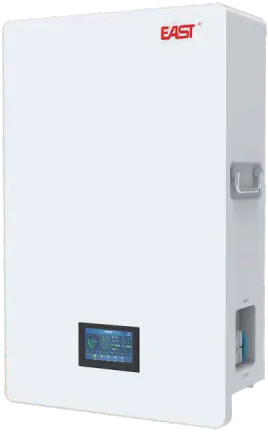
Le stockage résidentiel continue de croître grâce à l'économie solaire-plus-batterie, aux préoccupations de coupure et à la baisse des prix. Le produit typique est une batterie LFP murale ou empilable associée à un onduleur hybride, vendue via des installateurs et des marques de distribution. Le marché se divise entre les marques établies qui vendent des écosystèmes intégrés et un niveau croissant de produits en marque blanche et OEM qui offrent les mêmes cellules LFP et certifications à un prix plus bas. Pour les distributeurs, l'opportunité se trouve dans le niveau marque privée : le matériel est standardisé, la différenciation repose sur la marque, le prix et le support d'installation.
Aperçu régional : Asie-Pacifique
La Chine est le plus grand marché et la plus grande base de fabrication, avec un déploiement massif de stockage sur réseau, un marché C&I en croissance porté par l'élargissement des écarts heures pleines/heures creuses et une forte position à l'export sur les cellules et les systèmes. La région Asie-Pacifique au sens large — Australie, Japon, Corée et Asie du Sud-Est — ajoute rapidement du stockage, avec l'Australie forte dans le résidentiel et le stockage sur réseau, le Japon et la Corée concentrés sur la stabilité du réseau et le secours résidentiel, et l'Asie du Sud-Est qui croît depuis une base faible à mesure que les prix de l'électricité augmentent. La Chine est aussi la principale source de cellules LFP et de systèmes finis pour le reste du monde.
Aperçu régional : Amériques et Europe
L'Amérique du Nord est un marché de premier plan pour le stockage à l'échelle des réseaux et le stockage résidentiel, façonné par le crédit d'impôt à l'investissement fédéral, les mandats et programmes d'incitation au niveau des États, et une solide base d'installateurs. Le marché C&I américain croît à mesure que les frais de demande et les tarifs dynamiques rendent l'économie du stockage rentable. L'Europe combine la croissance à l'échelle des réseaux avec la plus forte pénétration résidentielle par habitant, portée par des prix de détail élevés de l'électricité et le sentiment d'indépendance énergétique ; le stockage C&I s'étend à mesure que les services publics élargissent les écarts heures pleines/heures creuses. Dans les deux régions, la certification et la conformité aux codes de réseau sont des portes d'entrée qui favorisent les fabricants établis et complets sur le plan documentaire.
Tendances des prix et de la chaîne d'approvisionnement
Les prix des batteries continuent de baisser, une tendance portée par l'échelle des cellules LFP, les coûts des matières premières et l'efficacité de fabrication. Les prix des cellules ont nettement baissé au cours des deux dernières années, entraînant la baisse des prix des systèmes dans tous les segments, et de nouvelles baisses modestes sont attendues à mesure que des capacités entrent en service. La chaîne d'approvisionnement se consolide : les principaux fabricants intègrent en interne les cellules, les packs de batteries, le PCS et l'intégration système, ce qui compresse les coûts et raccourcit les délais mais concentre aussi le marché. Pour les acheteurs, les implications pratiques sont que la comparaison des prix doit être normalisée au même périmètre, et que la qualification des fournisseurs compte plus à mesure que le marché se concentre — un prix bas d'un fournisseur non qualifié est un pari plus risqué qu'il ne l'était quand le marché était plus fragmenté.
Perspectives et implications d'achat pour 2026
Les perspectives 2026 favorisent les acheteurs : les prix continuent de baisser, la qualité augmente et la gamme de produits est mature dans les segments réseau, C&I et résidentiel. Les implications d'achat sont claires. Standardisez sur le LFP pour la compatibilité, la sécurité et le coût de possession. Normalisez les devis au même périmètre d'équipement et au même grade de cellules. Inscrivez la marque, le grade des cellules et la garantie de rétention de capacité dans le contrat. Vérifiez l'ensemble des incitations de votre marché avant de dimensionner. Et qualifiez le fournisseur sur le logiciel, l'après-vente et la documentation de test, pas seulement sur le prix. En tant que fabricant de systèmes de batteries LFP — conteneurs, armoires commerciales et batteries domestiques — avec production interne de cellules, nous publions les fiches techniques, les courbes de cycles et les rapports de test des modèles exacts dans chaque devis. Envoyez-nous votre application et votre capacité, et nous confirmerons la bonne configuration et le bon prix pour 2026.