O armazenamento de energia comercial e industrial (C&I) em 2026 é definido por um punhado de forças convergentes: quedas nos preços das células LFP, o resfriamento líquido entrando nos gabinetes mainstream, o software EMS se tornando o campo de batalha competitivo, spreads pico-vale ampliando em muitos mercados e um regime de certificação de segurança mais rígido. Para os compradores — fábricas, edifícios comerciais, distribuidores e integradores — o efeito prático é que os sistemas são mais baratos, mais capazes e mais seguros do que há dois anos, mas o processo de compra exige mais atenção ao software, aos padrões e aos incentivos de política. Este relatório apresenta as tendências que mudam sua decisão de compra e o cenário político que muda sua economia.
Tendência 1: o resfriamento líquido vira mainstream
O resfriamento líquido não está mais reservado aos contêineres de escala de utilidade. Em 2026, gabinetes C&I refrigerados a líquido são cada vez mais o padrão para sistemas acima de algumas centenas de kWh, porque reduzem as diferenças de temperatura das células, estendem a vida útil do ciclo e diminuem a pegada física em comparação aos projetos refrigerados a ar da mesma capacidade. A troca de engenharia é real: sistemas refrigerados a líquido precisam de manutenção cuidadosa do refrigerante e monitoramento de vazamentos, então para aplicações menores e de baixa intensidade o resfriamento a ar permanece mais barato e simples. A regra de compra é simples — acima de cerca de 500 kWh, avalie seriamente o resfriamento líquido; abaixo disso, o resfriamento a ar geralmente vence no custo total.
Tendência 2: gabinetes all-in-one dominam o mercado intermediário
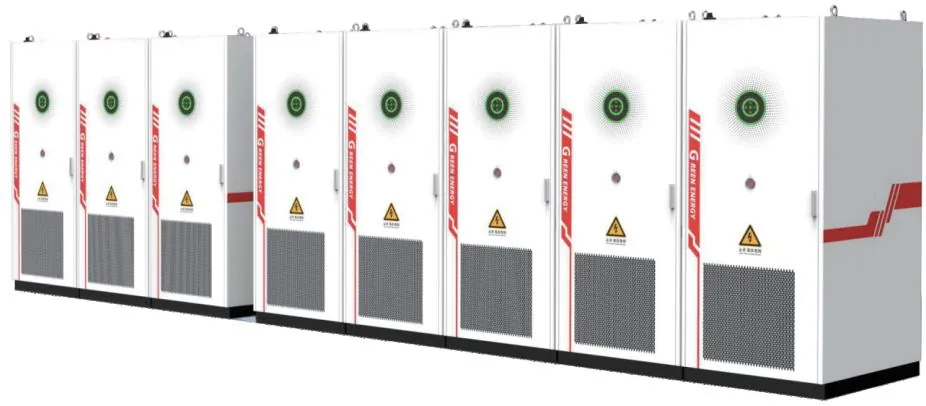
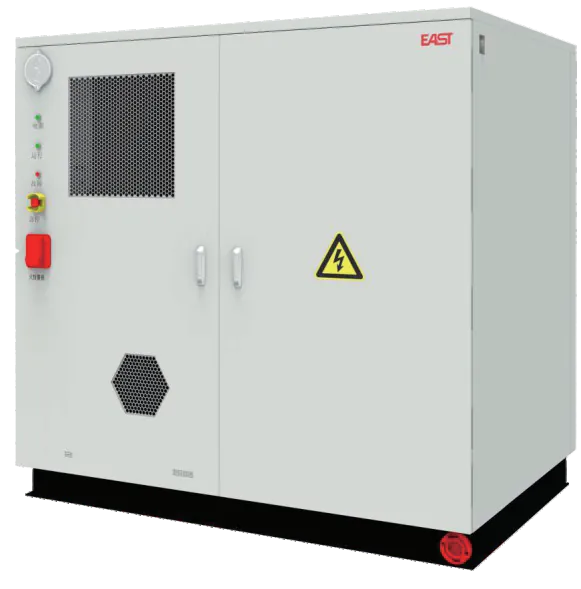
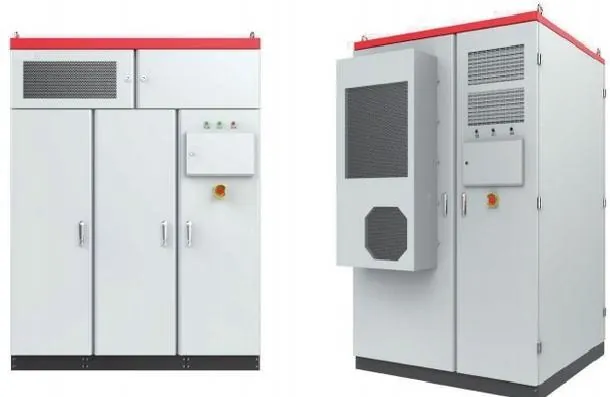
O gabinete all-in-one C&I — bateria, PCS, EMS e proteção contra incêndio integrados em um único invólucro — tornou-se o formato padrão para o segmento de 100-500 kWh. Ele entrega mais rápido, instala mais rápido e apresenta um único limite de garantia, exatamente o que os compradores comerciais com um cronograma apertado querem. A troca é a flexibilidade: um all-in-one é uma configuração fixa, enquanto uma abordagem modular (gabinetes de bateria separados, PCS e EMS) permite expansão e personalização. Para uma fábrica ou parque com carga definida, o all-in-one é quase sempre a escolha pragmática; para um campus planejando expansão por fases, o modular merece uma segunda olhada.
Tendência 3: o software EMS é o novo campo de batalha
A diferença de hardware entre os principais sistemas de armazenamento C&I está diminuindo; a diferença de software está crescendo. As plataformas EMS modernas preveem carga, otimizam entre redução de pico, arbitragem TOU e autoconsumo PV, participam da resposta à demanda e apresentam um painel claro ao proprietário do local. Os compradores escolhem cada vez mais um fornecedor pelo EMS, não pelo gabinete. Pergunte quais estratégias vêm prontas de fábrica, se o EMS aprende com seus dados de carga, se ele suporta monitoramento remoto e despacho, e se as atualizações de estratégia estão incluídas na garantia. Um EMS que modela sua tarifa corretamente vale mais do que uma bateria um pouco maior.
Tendência 4: spreads tarifários se ampliam, impulsionando o caso de negócio
Mais mercados estão adotando tarifas por tempo de uso com spreads pico-vale significativos, e alguns estão introduzindo ou elevando as cobranças de demanda — ambos os quais fortalecem o caso de negócio do armazenamento C&I. Em mercados onde o spread era fino demais há dois anos, o armazenamento agora se paga em 4-6 anos. Para os compradores, o sinal de política a observar é a direção tarifária da sua própria concessionária: um spread crescente ou uma cobrança de demanda crescente é a razão mais forte para acelerar uma compra de armazenamento. Verifique o roteiro tarifário anunciado, porque comprar antes de um spread se ampliar pode ser melhor do que esperar.
Tendência 5: a certificação de segurança se aperta
Incidentes de segurança contra incêndio no armazenamento de utilidade empurraram reguladores e seguradoras para requisitos mais rígidos, e os gabinetes C&I estão sendo atraídos para a mesma rede. Os compradores em 2026 devem esperar ser solicitados a fornecer resultados de testes de propagação de fuga térmica, detalhes de projeto de supressão de incêndio e certificações relevantes para o sistema de bateria (como IEC 62619 e, para sistemas maiores, testes relevantes à UL 9540A). As seguradoras exigem cada vez mais esses documentos antes de cobrir um ativo de armazenamento comercial. O efeito prático é um piso sob a qualidade: sistemas baratos e não certificados estão se tornando mais difíceis de instalar e segurar, o que é uma boa notícia para os compradores que querem um sistema que dure.
Panorama político: Europa
Os mercados europeus continuam recompensando o armazenamento atrás do medidor por meio de tarifas de varejo, economia de autoconsumo crescente e um impulso em direção à independência energética. Vários estados da UE administram programas de subsídio para armazenamento comercial, desde subsídios de investimento a incentivos fiscais, e alguns permitem que o armazenamento empilhe autoconsumo com receita de resposta à demanda. As regras de conexão à rede variam por país, então confirme o processo de conexão local e quaisquer requisitos de registro antes de dimensionar. Para distribuidores, a tendência europeia em direção à independência energética e preços de eletricidade mais altos mantém a demanda por armazenamento C&I estruturalmente forte.
Panorama político: Estados Unidos
O mercado C&I dos EUA é moldado por uma combinação de créditos fiscais federais de investimento para armazenamento e programas estaduais — regras de medição líquida, taxas de cobrança de demanda, incentivos de capacidade e mandatos de armazenamento em alguns estados. O ITC federal reduz o custo efetivo instalado do armazenamento qualificado, e os programas estaduais variam amplamente, então um comprador deve modelar a combinação de incentivos federais e estaduais para seu território específico de concessionária. Compradores por atacado que entram no mercado dos EUA devem esperar uma compra com muita documentação e requisitos de certificação (listagens UL, licenciamento) como parte padrão do processo.
Panorama político: China e outros mercados
A China continua apoiando o armazenamento por meio de mecanismos de mercado e está empurrando usuários C&I para sistemas de bateria com diferenças de preço pico-vale em expansão e novas regras de mercado de capacidade. Mercados no Sudeste Asiático, Oriente Médio e América Latina estão adicionando armazenamento C&I à medida que os preços da eletricidade sobem e as preocupações com a confiabilidade da rede crescem, muitas vezes com caminhos de aprovação mais simples do que nos EUA e na Europa. Para os compradores, o padrão em todos esses mercados é o mesmo: a economia do armazenamento melhora à medida que as tarifas se tornam mais dinâmicas, e os pioneiros capturam os spreads mais amplos antes que as tarifas se reequilibrem.
O que isso significa para sua decisão de compra
Juntando tudo, o cenário de 2026 defende uma postura de compra específica. Compre gabinetes all-in-one refrigerados a líquido para o mercado intermediário com células de grau A; tome sua decisão de fornecedor pelo software EMS e pós-venda, não apenas pelo preço; verifique sua pilha de incentivos local antes de dimensionar; exija relatórios de teste de segurança antecipadamente; e compre enquanto os spreads estão se ampliando, em vez de depois que se reequilibrarem. Como fabricante de sistemas de armazenamento comercial all-in-one — incluindo configurações refrigeradas a líquido — publicamos as curvas de eficiência, vida útil do ciclo e relatórios de teste de segurança sob solicitação, e modelaremos sua tarifa e pilha de incentivos antes de você se comprometer. O mercado de 2026 recompensa compradores que decidem sobre software, segurança e tempo, não apenas hardware.