Рынок хранения энергии в 2026 году продолжает расти двузначными годовыми темпами, движимый падением стоимости батарей, ростом цен на электроэнергию и расширением солнечной и ветровой генерации. Батарейные системы хранения энергии стали рынком в несколько сотен ГВт·ч в год, со спросом, распределённым по проектам сетевого масштаба, коммерческим и промышленным установкам и домашнему хранению. Этот отчёт обобщает размер, региональную форму, структуру применений и ценовые и поставочные тенденции, которые покупателю или дистрибьютору стоит нести в планирование 2026 года.
Размер и рост рынка
Глобальные установки батарейных систем хранения на пути к превышению нескольких сотен ГВт·ч новых развёртываний в 2026 году, продолжая крутую кривую роста последних лет. Рынок тянут сразу три силы: сетевые операторы, устанавливающие хранение для гибкости и сетевых услуг, коммунальные компании и застройщики, объединяющие хранение с новой солнечной и ветровой мощностью, и покупатели за счётчиком — дома, заводы и коммерческие здания — реагирующие на более высокие цены на электроэнергию и благоприятные тарифные структуры. Большинство прогнозов сходятся на том, что сложный годовой темп роста остаётся выше 20% в год во второй половине десятилетия, даже при падающих ценах, потому что применения умножаются быстрее, чем сжимаются цены.
Химия LFP доминирует
Литий-железо-фосфат (LFP) стал химией по умолчанию почти для всего стационарного хранения в 2026 году по трём причинам: термическая безопасность, срок службы и падающая стоимость. LFP-ячейки термически стабильны достаточно для домов, заводов и контейнеров, выдают 4000-6000 циклов и стабильно дешевели по мере роста масштаба производства. NMC выживает в основном в электромобилях и компактных портативных продуктах. Натрий-ион возникает как долгосрочный претендент на хранение сетевого масштаба по стоимости и распространённости сырья, но в 2026 году остаётся небольшой долей развёртываний. Для покупателей стандартизация на LFP означает максимальную совместимость, лучший профиль безопасности и самую низкую пожизненную стоимость.
Сетевой масштаб: крупнейший сегмент
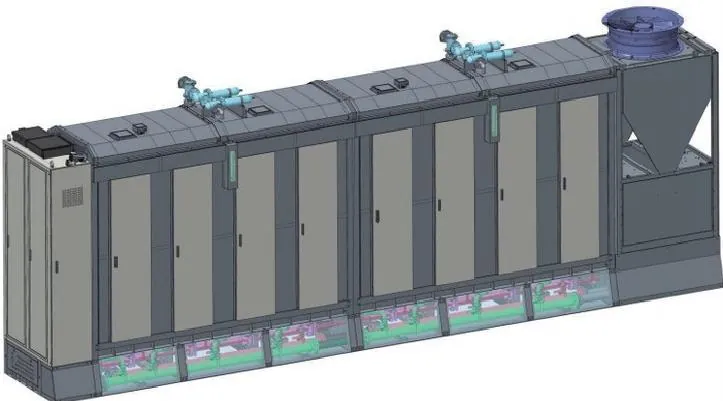
Сетевое хранение (перед счётчиком) — самый крупный сегмент по развёрнутой ёмкости. Оно строится для сглаживания возобновляемой энергии, предоставления регулирования частоты и твёрдой мощности и переноса энергии между часами. Жидкостно охлаждаемые контейнеры — доминирующий форм-фактор, с платформами 1500V и контейнерными батареями как стандартной архитектурой для новых проектов. Фокус покупателя в этом сегменте — сорт ячеек, тепловой дизайн, соответствие сетевому кодексу и надёжность поставок. Сегмент консолидируется вокруг небольшого числа крупных производителей с собственными ячейками, контейнерами и PCS, а закупки всё чаще формализуются через тендеры и долгосрочные контракты.
Коммерческий и промышленный: самый быстрорастущий сегмент за счётчиком
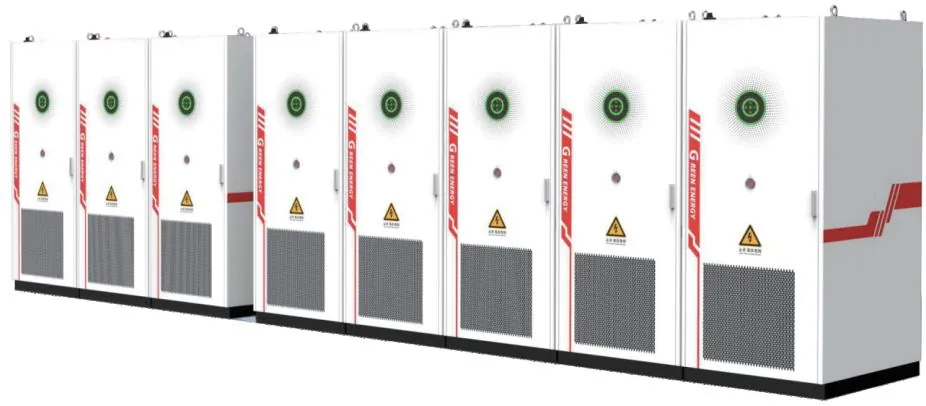
Хранение C&I — самый быстрорастущий сегмент за счётчиком, движимый платой за мощность, зонными тарифами и желанием резервирования. Продукт среднего рынка — комбинированный шкаф: батарея, PCS, EMS и противопожарная защита в едином корпусе — доступный в жидкостно и воздушно охлаждаемых версиях от примерно 100 kWh вверх. Покупатели выбирают по ПО EMS, КПД, сроку службы и послепродажному обслуживанию не меньше, чем по цене. Дистрибьюторы в этом сегменте строят продуктовые линейки вокруг стандартизированных шкафов и моделируют ROI для своих клиентов, что держит спрос устойчивым, даже когда цены на оборудование падают.
Домашнее хранение: сильный спрос, конкуренция брендов
Домашнее хранение продолжает расти вместе с экономикой «солнце плюс батарея», опасениями об отключениях и падающими ценами. Типичный продукт — настенная или стековая LFP-батарея в паре с гибридным инвертором, продаваемая через монтажников и канальные бренды. Рынок делится между устоявшимися брендами, продающими интегрированные экосистемы, и растущим уровнем white-label и OEM-продуктов, предлагающих те же LFP-ячейки и сертификаты по более низкой цене. Для дистрибьюторов возможность — уровень частной марки: оборудование стандартизировано, дифференциация в брендинге, ценообразовании и поддержке установки.
Региональный обзор: Азиатско-Тихоокеанский регион
Китай — крупнейший рынок и крупнейшая производственная база, с массивным строительством сетевого хранения, растущим рынком C&I, движимым расширяющимися спредами пик-провал, и сильной экспортной позицией по ячейкам и системам. Более широкий регион Азиатско-Тихоокеанского региона — Австралия, Япония, Корея и Юго-Восточная Азия — быстро добавляет хранение, при этом Австралия сильна в жилом и сетевом хранении, Япония и Корея сосредоточены на стабильности сети и домашнем резерве, а Юго-Восточная Азия растёт с низкой базы по мере роста цен на электроэнергию. Китай также является основным источником LFP-ячеек и готовых систем для остального мира.
Региональный обзор: Америка и Европа
Северная Америка — ведущий рынок сетевого и домашнего хранения, формируемый федеральным инвестиционным налоговым кредитом, мандатами и стимулами на уровне штатов и сильной базой монтажников. Рынок C&I в США растёт, поскольку плата за мощность и динамические тарифы делают экономику хранения рабочей. Европа сочетает рост сетевого масштаба с самым глубоким проникновением домашнего хранения на душу населения, движимым высокими розничными ценами на электроэнергию и настроением энергетической независимости; хранение C&I расширяется, поскольку коммунальные компании расширяют зонные спреды. В обоих регионах сертификация и соответствие сетевому кодексу — ворота, которые благоприятствуют устоявшимся, документированным производителям.
Ценовые тенденции и цепочка поставок
Цены на батареи продолжают падать, и тенденция движима масштабом LFP-ячеек, стоимостью сырья и эффективностью производства. Цены на ячейки существенно снизились за последние два года, потянув вниз цены систем во всех сегментах, и ожидаются дальнейшие умеренные снижения по мере ввода мощностей. Цепочка поставок консолидируется: ведущие производители интегрируют ячейки, батарейные блоки, PCS и системную интеграцию на собственном производстве, что сжимает затраты и сокращает сроки, но также концентрирует рынок. Для покупателей практические следствия: сравнение цен должно быть нормализовано к одинаковому объёму, и квалификация поставщика важнее по мере концентрации рынка — низкая цена от неквалифицированного поставщика более рискованная ставка, чем когда рынок был более фрагментирован.
Перспективы и следствия для закупок на 2026 год
Перспективы 2026 года в пользу покупателей: цены всё ещё стремятся вниз, качество растёт, и продуктовый ассортимент зрел в сегментах сетевого, C&I и домашнего хранения. Следствия для закупок ясны. Стандартизируйтесь на LFP ради совместимости, безопасности и пожизненной стоимости. Нормализуйте предложения к одинаковой границе оборудования и сорту ячеек. Укажите бренд ячеек, сорт и гарантию сохранения ёмкости в контракте. Проверьте стек льгот в вашем рынке перед расчётом размера. И квалифицируйте поставщика по ПО, послепродажному обслуживанию и испытательной документации, а не только по цене. Как производитель LFP батарейных систем — контейнеров, коммерческих шкафов и домашних батарей — с собственным производством ячеек, мы публикуем паспорта, кривые циклов и отчёты об испытаниях для точных моделей в каждом предложении. Пришлите нам ваше применение и ёмкость, и мы подтвердим правильную конфигурацию и цены на 2026 год.