2026 年的工商业(C&I)储能由几股汇聚的力量定义:LFP 电芯价格下跌、液冷进入主流机柜、EMS 软件成为竞争主战场、许多市场峰谷价差扩大,以及安全认证趋严。对买家——工厂、商业楼宇、分销商和集成商——实际效果是系统比两年前更便宜、更强大、更安全,但采购流程需要更多关注软件、标准和政策激励。这份报告给你影响购买决策的趋势,以及改变经济性的政策图景。
趋势 1:液冷走向主流
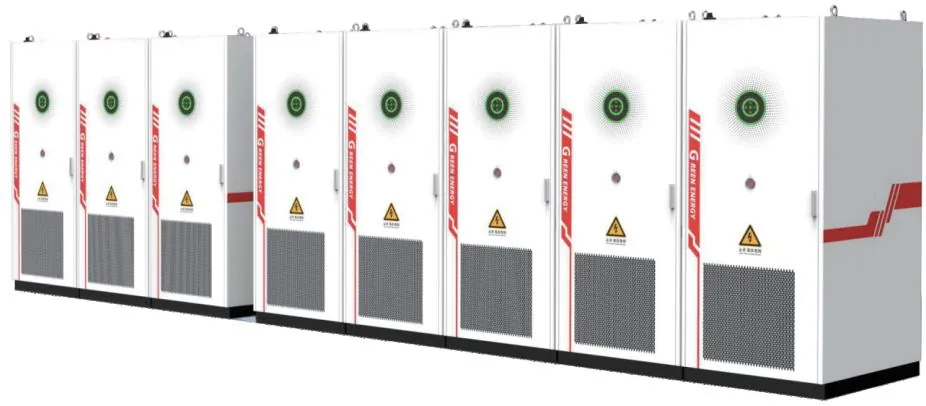
液冷不再专属于电网级集装箱。2026 年,液冷工商业机柜在几百 kWh 以上的系统中日益成为默认选择,因为它降低电芯温差、延长循环寿命,并且比同容量的风冷设计占地更小。工程权衡是真实的:液冷系统需要仔细的冷却液维护和泄漏监测,所以对较小、低强度的应用,风冷仍更便宜、更简单。购买规则很简单——大约 500 kWh 以上,认真评估液冷;以下,风冷通常在总成本上胜出。
趋势 2:一体机柜主导中端市场
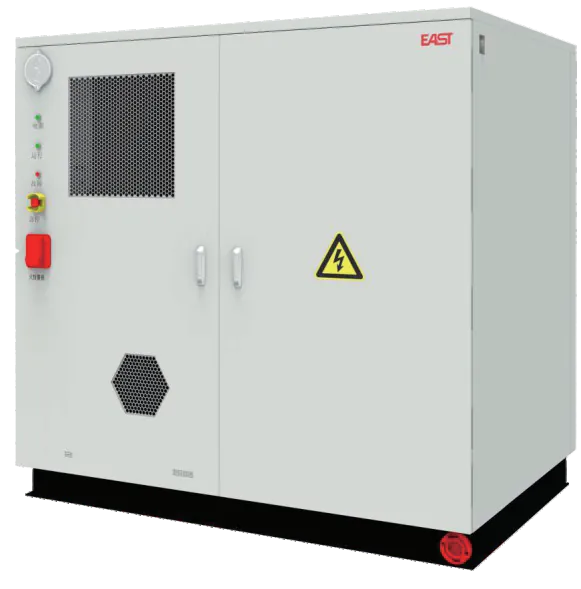
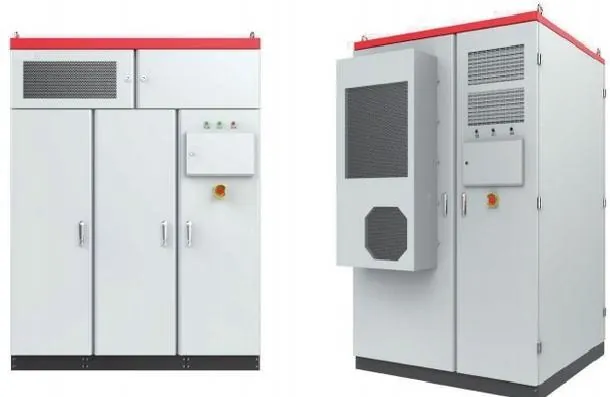
一体式工商业机柜——电池、PCS、EMS 和消防集成在一个机柜里——已成为 100-500 kWh 细分市场的默认产品形态。它发货更快、安装更快、质保边界单一,正是项目排期紧张的商业买家想要的。代价是灵活性:一体机是固定配置,而模块化方案(独立电池柜、PCS 和 EMS)允许扩容和定制。对负载明确的工厂或园区,一体机几乎总是务实之选;对规划分阶段扩容的园区,模块化值得再看一眼。
趋势 3:EMS 软件是新的主战场
头部工商业储能系统的硬件差异正在缩小,软件差异在扩大。现代 EMS 平台预测负载,在削峰、TOU 套利和光伏自用之间优化,参与需量响应,并给场地业主呈现清晰仪表盘。买家日益按 EMS 选供应商,而不是按机柜。问清楚出厂带哪些策略、EMS 是否从你的负载数据学习、是否支持远程监控和调度、策略更新是否在质保内。一个正确建模你电价的 EMS,比稍微大一点的电池更值钱。
趋势 4:电价差扩大,推动商业案例
更多市场正在采用有明显峰谷价差的分时电价,有些还在引入或提高需量电费——两者都强化工商业储能的商业案例。在两年前价差太薄的市场,储能现在 4-6 年回本。对买家,要盯的政策信号是你自己电网的电价方向:价差扩大或需量电费上涨,是加速采购储能的最强单一理由。查一下已公布的电价路线图,因为在价差扩大之前购买可能比等待更好。
趋势 5:安全认证趋严
电网侧储能的火灾事故推动监管和保险机构提出更严格要求,工商业机柜也被纳入同一张网。2026 年的买家应预期被要求提供热失控蔓延测试结果、消防设计细节以及电池系统的相关认证(如 IEC 62619,更大系统还需 UL 9540A 相关测试)。保险公司日益要求在承保工商业储能资产前拿到这些文件。实际效果是给质量设了底线:便宜、未认证的系统越来越难安装和投保,这对想要用得久的系统的买家是好消息。
政策速览:欧洲
欧洲市场继续通过零售电价、日益增长的自用经济和能源独立趋势奖励表后储能。多个欧盟国家运行工商业储能补贴项目,从投资补助到税收激励,有些还允许储能叠加自用与需量响应收益。并网规则因国而异,所以选型前确认当地并网流程和任何注册要求。对分销商,欧洲能源独立和电价上涨的趋势让工商业储能需求结构性走强。
政策速览:美国
美国工商业市场由联邦储能投资税收抵免加各州项目塑造——净计量规则、需量电费率、容量激励,以及一些州的储能强制要求。联邦 ITC 降低合格储能的实际安装成本,各州项目差异很大,所以买家应针对自己的电网辖区建模联邦和州激励的组合。进入美国市场的批发买家应预期以文档密集的采购和认证要求(UL 列名、许可)为流程标准部分。
政策速览:中国与其他市场
中国继续通过市场机制支持储能,并随峰谷价差扩大和新的容量市场规则,推动工商业用户配置电池系统。东南亚、中东和拉丁美洲市场随着电价上涨和电网可靠性担忧加剧而增加工商业储能,审批路径往往比美国和欧洲简单。对买家,所有这些市场的规律相同:电价越动态,储能经济性越好,而先行者在电价再平衡前捕获最宽的价差。
这对你的采购决策意味着什么
综合起来,2026 年的图景支持一种具体的购买姿态。中端市场买 A 级电芯的液冷一体机柜;用 EMS 软件和售后做供应商决策,而不只看价格;选型前核查当地激励组合;预先索要安全测试报告;趁价差扩大时买入,而不是等再平衡之后。作为一体式工商业储能制造商——包括液冷配置——我们按需提供效率曲线、循环寿命和安全测试报告,并会在你下单前建模你的电价和激励组合。2026 年的市场奖励在软件、安全和时机上做决策的买家,而不只是硬件。