Gewerbliche und industrielle (C&I) Energiespeicher werden 2026 von einer Handvoll zusammenlaufender Kräfte geprägt: fallende LFP-Zellpreise, Flüssigkeitskühlung, die in Mainstream-Schränke einzieht, EMS-Software, die zum Wettbewerbsfeld wird, sich weitende Spitzen-/Tal-Spannen in vielen Märkten und ein sich verschärfendes Sicherheitszertifizierungsregime. Für Käufer — Fabriken, Gewerbegebäude, Distributoren und Integratoren — ist der praktische Effekt, dass Systeme günstiger, leistungsfähiger und sicherer sind als vor zwei Jahren, der Beschaffungsprozess aber mehr Aufmerksamkeit für Software, Normen und politische Anreize verlangt. Dieser Bericht gibt Ihnen die Trends, die Ihre Kaufentscheidung verändern, und die politische Landschaft, die Ihre Wirtschaftlichkeit verändert.
Trend 1: Flüssigkeitskühlung wird Mainstream
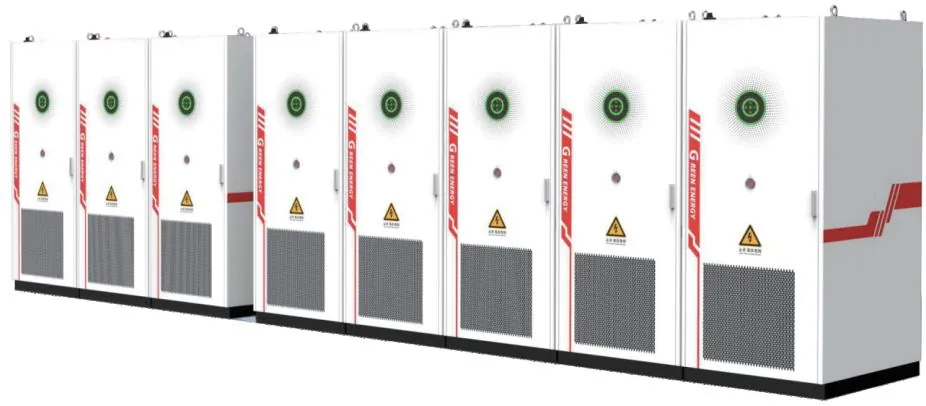
Flüssigkeitskühlung ist nicht mehr nur Versorgungsspeichern in Containern vorbehalten. 2026 sind flüssigkeitsgekühlte C&I-Schränke zunehmend der Standard für Systeme über einigen hundert kWh, weil sie die Temperaturunterschiede der Zellen reduzieren, die Zyklenlebensdauer verlängern und den physischen Platzbedarf gegenüber luftgekühlten Konstruktionen gleicher Kapazität verringern. Der technische Kompromiss ist real: Flüssigkeitsgekühlte Systeme erfordern eine sorgfältige Kühlmittelwartung und Lecküberwachung, daher bleibt Luftkühlung für kleinere Anwendungen mit geringer Intensität günstiger und einfacher. Die Kaufregel ist einfach — oberhalb von grob 500 kWh Flüssigkeitskühlung ernsthaft prüfen; darunter gewinnt Luftkühlung meist bei den Gesamtkosten.
Trend 2: All-in-One-Schränke dominieren den Mittelmarkt
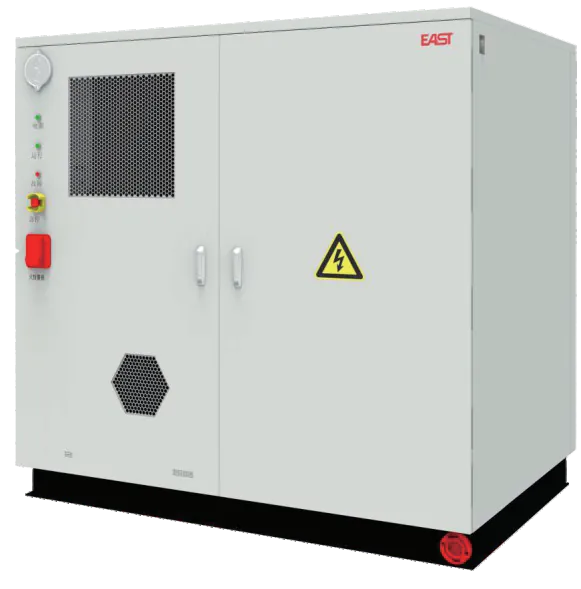
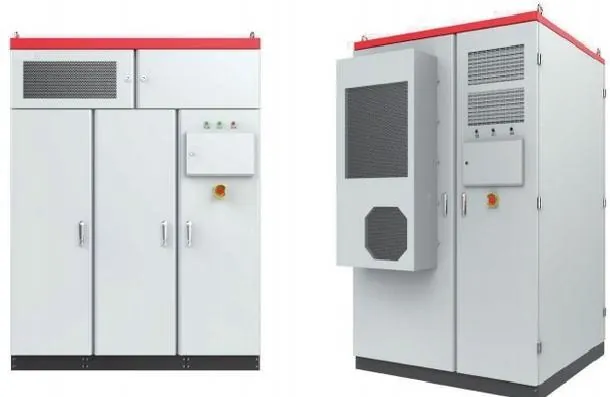
Der All-in-One-C&I-Schrank — Batterie, PCS, EMS und Brandschutz in einem einzigen Gehäuse integriert — ist zur Standardproduktform für das 100–500-kWh-Segment geworden. Er wird schneller verschifft, schneller installiert und bietet eine einzige Garantiegrenze, genau das, was gewerbliche Käufer mit engem Projektzeitplan wollen. Der Kompromiss ist die Flexibilität: Ein All-in-One ist eine feste Konfiguration, während ein modularer Ansatz (getrennte Batterieschränke, PCS und EMS) Erweiterung und Anpassung ermöglicht. Für eine Fabrik oder einen Park mit definierter Last ist das All-in-One fast immer die pragmatische Wahl; für einen Campus mit geplanter Phasenerweiterung verdient Modular einen zweiten Blick.
Trend 3: EMS-Software ist das neue Schlachtfeld
Der Hardware-Unterschied zwischen führenden C&I-Speichersystemen schrumpft; der Software-Unterschied wächst. Moderne EMS-Plattformen prognostizieren Lasten, optimieren zwischen Peak Shaving, TOU-Arbitrage und PV-Eigenverbrauch, nehmen an Demand Response teil und zeigen dem Standortbetreiber ein klares Dashboard. Käufer wählen den Lieferanten zunehmend nach dem EMS aus, nicht nach dem Schrank. Fragen Sie, welche Strategien out of the box kommen, ob das EMS aus Ihren Lastdaten lernt, ob es Fernüberwachung und Dispatch unterstützt und ob Strategie-Updates in der Garantie enthalten sind. Ein EMS, das Ihren Tarif richtig modelliert, ist mehr wert als eine etwas größere Batterie.
Trend 4: Tarifspannen weiten sich und treiben das Geschäftsmodell
Immer mehr Märkte führen Time-of-Use-Tarife mit echten Spitzen-/Tal-Spannen ein, und einige führen Leistungsgebühren ein oder erhöhen sie — beides stärkt das C&I-Speicher-Geschäftsmodell. In Märkten, in denen die Spanne vor zwei Jahren zu dünn war, amortisiert sich Speicher jetzt in 4–6 Jahren. Für Käufer ist das politische Signal, das Sie beobachten sollten, die Tarifrichtung Ihres eigenen Versorgers: Eine sich weitende Spanne oder eine steigende Leistungsgebühr ist der stärkste einzelne Grund, einen Speicherkauf zu beschleunigen. Prüfen Sie den angekündigten Tariffahrplan, denn der Kauf vor einer Spannenausweitung kann besser sein als das Warten.
Trend 5: Sicherheitszertifizierung wird strenger
Brandschutzvorfälle im Versorgungsspeicher haben Regulierungsbehörden und Versicherer zu strengeren Anforderungen getrieben, und C&I-Schränke werden in dasselbe Netz gezogen. Käufer sollten 2026 erwarten, nach Ergebnissen von Tests zur Ausbreitung des thermischen Durchgehens, Details des Brandschutzkonzepts und relevanten Zertifizierungen für das Batteriesystem gefragt zu werden (wie IEC 62619 und, für größere Systeme, UL-9540A-relevante Tests). Versicherer verlangen diese Dokumente zunehmend, bevor sie ein gewerbliches Speichervermögen abdecken. Der praktische Effekt ist ein Qualitätsboden: Billige, nicht zertifizierte Systeme werden immer schwieriger zu installieren und zu versichern, was gute Nachrichten für Käufer sind, die ein System wollen, das hält.
Politiküberblick: Europa
Europäische Märkte belohnen Speicher hinter dem Zähler weiterhin über Einzelhandelstarife, wachsende Eigenverbrauchsökonomie und den Drang zur Energieunabhängigkeit. Mehrere EU-Staaten betreiben Förderprogramme für gewerbliche Speicher, von Investitionszuschüssen bis zu Steueranreizen, und einige erlauben Speichern, Eigenverbrauch mit Demand-Response-Einnahmen zu stapeln. Die Netzanbindungsregeln variieren je nach Land, bestätigen Sie daher den lokalen Anschlussprozess und etwaige Registrierungspflichten vor der Dimensionierung. Für Distributoren hält der europäische Trend zur Energieunabhängigkeit und zu höheren Strompreisen die C&I-Speichernachfrage strukturell stark.
Politiküberblick: USA
Der US-amerikanische C&I-Markt wird durch eine Kombination aus bundesstaatlichen Investitionssteuergutschriften für Speicher und Programmen auf Bundesstaatsebene geprägt — Net-Metering-Regeln, Leistungsgebührensätze, Kapazitätsanreize und Speichermandate in einigen Bundesstaaten. Die bundesstaatliche ITC reduziert die effektiven installierten Kosten förderfähiger Speicher, und die Programme der Bundesstaaten variieren stark, daher sollte ein Käufer den kombinierten Bundes- und Landesförderstack für sein spezifisches Versorgungsgebiet modellieren. Großhandelskäufer, die in den US-Markt eintreten, sollten dokumentationsintensive Beschaffung und Zertifizierungsanforderungen (UL-Listings, Genehmigungen) als Standardbestandteil des Prozesses erwarten.
Politiküberblick: China und andere Märkte
China unterstützt Speicher weiterhin über Marktmechanismen und drängt C&I-Nutzer mit sich ausweitenden Spitzen-/Tal-Preisdifferenzen und neuen Kapazitätsmarktregeln zu Batteriesystemen. Märkte in Südostasien, dem Nahen Osten und Lateinamerika ergänzen C&I-Speicher, da die Strompreise steigen und die Bedenken hinsichtlich der Netzzuverlässigkeit wachsen, oft mit einfacheren Genehmigungswegen als in den USA und Europa. Für Käufer ist das Muster in allen diesen Märkten gleich: Die Speicherökonomie verbessert sich, wenn Tarife dynamischer werden, und Early Mover sichern sich die breitesten Spannen, bevor sich die Sätze neu einpendeln.
Was das für Ihre Beschaffungsentscheidung bedeutet
Zusammengenommen spricht das 2026er Bild für eine bestimmte Kaufhaltung. Kaufen Sie flüssigkeitsgekühlte All-in-One-Schränke für den Mittelmarkt mit A-Zellen; treffen Sie Ihre Lieferantenentscheidung nach EMS-Software und After-Sales, nicht nur nach dem Preis; prüfen Sie Ihren lokalen Förderstack vor der Dimensionierung; fordern Sie Sicherheitstestberichte im Voraus an; und kaufen Sie, während sich die Spannen weiten, statt nach der Neu-Einpendelung. Als Hersteller von All-in-One-Gewerbespeichersystemen — einschließlich flüssigkeitsgekühlter Konfigurationen — veröffentlichen wir Effizienzkurven, Zyklenlebensdauer und Sicherheitstestberichte auf Anfrage und modellieren Ihren Tarif und Förderstack, bevor Sie sich festlegen. Der 2026er Markt belohnt Käufer, die über Software, Sicherheit und Timing entscheiden, nicht nur über Hardware.