Der Energiespeichermarkt wächst 2026 weiter mit einer zweistelligen jährlichen Rate, getrieben von fallenden Batteriekosten, steigenden Strompreisen und dem Ausbau von Solar- und Windenergie. Batteriespeichersysteme sind zu einem Markt von mehreren hundert GWh pro Jahr geworden, mit Nachfrage über Netzspeicher-Projekte, gewerbliche und industrielle Anlagen sowie Hausspeicher verteilt. Dieser Bericht fasst die Größe, die regionale Struktur, den Anwendungsmix sowie die Preis- und Lieferkettentrends zusammen, die ein Käufer oder Distributor in die Planung für 2026 mitnehmen sollte.
Marktgröße und Wachstum
Die weltweiten Batteriespeicher-Installationen werden 2026 voraussichtlich mehrere hundert GWh neuer Kapazität übersteigen und damit die steile Wachstumskurve der letzten Jahre fortsetzen. Der Markt wird von drei Kräften gleichzeitig gezogen: Netzbetreiber installieren Speicher für Flexibilität und Netzdienstleistungen, Versorger und Projektentwickler kombinieren Speicher mit neuer Solar- und Windkapazität, und Verbraucher hinter dem Zähler — Haushalte, Fabriken und Gewerbegebäude — reagieren auf höhere Strompreise und günstige Tarifstrukturen. Die meisten Prognosen gehen davon aus, dass die durchschnittliche jährliche Wachstumsrate auch in der zweiten Hälfte des Jahrzehnts über 20 % bleibt, selbst wenn die Preise fallen, weil die Anwendungen schneller zunehmen als die Preise sinken.
LFP-Chemie dominiert
Lithium-Eisenphosphat (LFP) ist 2026 zur Standardchemie für nahezu alle stationären Speicher geworden, aus drei Gründen: thermische Sicherheit, Zyklenlebensdauer und fallende Kosten. LFP-Zellen sind thermisch stabil genug für Haushalte, Fabriken und Container, liefern 4.000–6.000 Zyklen und sind im Preis stetig gefallen, während der Fertigungsmaßstab wuchs. NMC überlebt hauptsächlich in E-Fahrzeugen und kompakten mobilen Produkten. Natrium-Ionen entsteht als langfristiger Herausforderer für netzskalige Speicher wegen Kosten und Rohstoffverfügbarkeit, bleibt 2026 aber ein kleiner Anteil der Installationen. Für Käufer bedeutet die Standardisierung auf LFP maximale Kompatibilität, das beste Sicherheitsprofil und die niedrigsten Lebenszykluskosten.
Netzskalige Speicher: das größte Segment
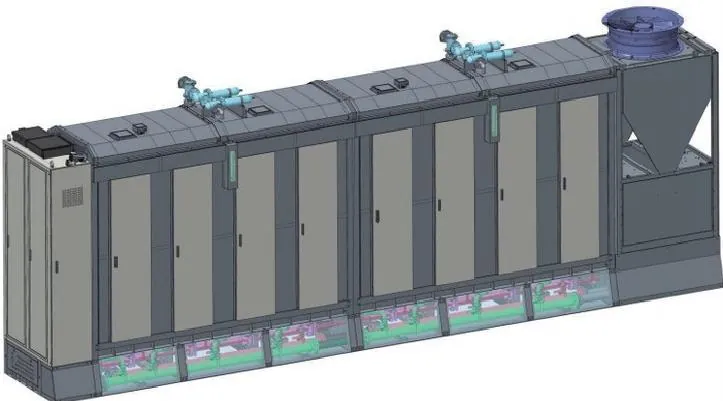
Netzskalige Speicher (Front-of-Meter) sind das Segment mit der größten installierten Kapazität. Sie glätten erneuerbare Energien, liefern Frequenzregelung und gesicherte Leistung und verschieben Energie über Stunden. Flüssigkeitsgekühlte Container sind die dominierende Bauform, wobei 1500V-Plattformen und containerisierte Batterien die Standardarchitektur für neue Projekte darstellen. Der Fokus der Käufer in diesem Segment liegt auf Zellklasse, thermischem Design, Netzcodes-Konformität und Lieferzuverlässigkeit. Das Segment konsolidiert sich um eine kleine Zahl großer Hersteller mit eigenen Zellen, Containern und PCS, und die Beschaffung wird zunehmend über Ausschreibungen und langfristige Verträge formalisiert.
Gewerblich und industriell: das am schnellsten wachsende Segment hinter dem Zähler
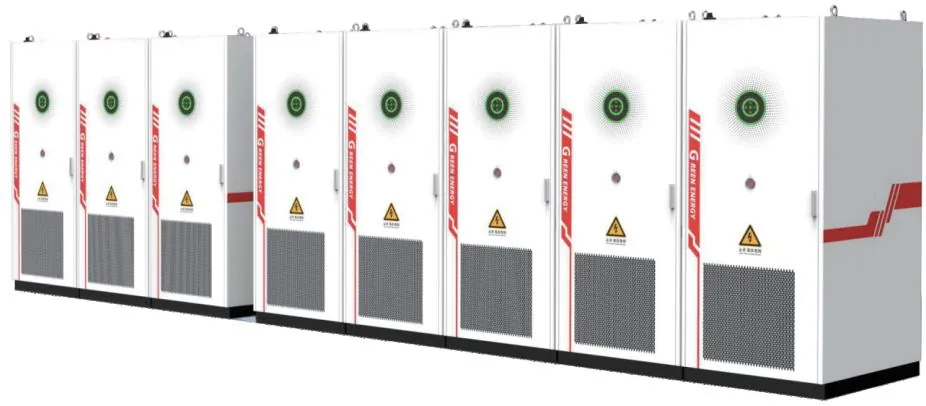
C&I-Speicher sind das am schnellsten wachsende Segment hinter dem Zähler, getrieben von Leistungspreisen, Zeit-von-Nutzung-Tarifen und dem Wunsch nach Backup. Das Mid-Market-Produkt ist der All-in-One-Schrank — Batterie, PCS, EMS und Brandschutz in einem Gehäuse — in flüssigkeitsgekühlten und luftgekühlten Versionen von etwa 100 kWh aufwärts. Käufer entscheiden sich ebenso nach EMS-Software, Wirkungsgrad, Zyklenlebensdauer und After-Sales wie nach dem Preis. Distributoren in diesem Segment bauen Produktlinien um standardisierte Schränke auf und modellieren die Rentabilität für ihre Kunden, was die Nachfrage auch bei fallenden Hardwarepreisen stabil hält.
Hausspeicher: starke Nachfrage, Markenwettbewerb
Hausspeicher wachsen weiter mit den Solar-plus-Batterie-Ökonomien, Ausfallbedenken und fallenden Preisen. Das typische Produkt ist eine wandmontierte oder stapelbare LFP-Batterie, kombiniert mit einem Hybrid-Wechselrichter, verkauft über Installateure und Marken im Vertrieb. Der Markt teilt sich zwischen etablierten Marken, die integrierte Ökosysteme verkaufen, und einer wachsenden Stufe von Weißlabel- und OEM-Produkten, die dieselben LFP-Zellen und Zertifizierungen zu einem niedrigeren Preis bieten. Für Distributoren liegt die Chance in der Private-Label-Stufe: Die Hardware ist standardisiert, die Differenzierung erfolgt über Branding, Preisgestaltung und Installationsunterstützung.
Regionale Übersicht: Asien-Pazifik
China ist der größte Markt und der größte Fertigungsstandort, mit einem massiven Ausbau von Netzspeichern, einem wachsenden C&I-Markt, der von sich ausweitenden Spitzen- und Taltarif-Differenzen angetrieben wird, und einer starken Exportposition bei Zellen und Systemen. Die weitere Region Asien-Pazifik — Australien, Japan, Korea und Südostasien — baut Speicher rasant aus, wobei Australien stark im Wohn- und Netzspeichersegment ist, Japan und Korea sich auf Netzstabilität und Haus-Backup konzentrieren und Südostasien von niedriger Basis wächst, während die Strompreise steigen. China ist außerdem die Hauptquelle für LFP-Zellen und fertige Systeme für den Rest der Welt.
Regionale Übersicht: Amerika und Europa
Nordamerika ist ein führender Markt für netzskalige und Hausspeicher, geprägt von der bundesstaatlichen Investitionssteuergutschrift, Vorgaben und Förderprogrammen der Bundesstaaten sowie einer starken Installateurbasis. Der US-C&I-Markt wächst, da Leistungspreise und dynamische Tarife die Speicher-Ökonomie attraktiv machen. Europa kombiniert netzskaliges Wachstum mit der tiefsten Hausspeicher-Durchdringung pro Kopf, getrieben von hohen Strom-Endverbraucherpreisen und der Stimmung für Energieunabhängigkeit; C&I-Speicher expandieren, während Versorger die Zeit-von-Nutzung-Differenzen ausweiten. In beiden Regionen sind Zertifizierung und Netzcodes-Konformität Zugangsbarrieren, die etablierte, dokumentationsvollständige Hersteller begünstigen.
Preis- und Lieferkettentrends
Die Batteriepreise fallen weiter, und der Trend wird von der LFP-Zellskalierung, Rohstoffkosten und Fertigungseffizienz getrieben. Die Zellpreise sind in den letzten zwei Jahren deutlich gesunken und haben die Systempreise in allen Segmenten nach unten gezogen; weitere moderate Rückgänge werden erwartet, während Kapazität online geht. Die Lieferkette konsolidiert sich: Die führenden Hersteller integrieren Zellen, Batteriepacks, PCS und Systemintegration im eigenen Haus, was Kosten senkt und Lieferzeiten verkürzt, aber auch den Markt konzentriert. Für Käufer bedeutet das praktisch, dass der Preisvergleich auf denselben Leistungsumfang normalisiert werden muss und dass die Lieferantenqualifizierung wichtiger wird, je konzentrierter der Markt ist — ein niedriger Preis von einem nicht qualifizierten Lieferanten ist ein höheres Risiko als in einem fragmentierteren Markt.
Ausblick und Kaufimplikationen für 2026
Der Ausblick 2026 begünstigt Käufer: Die Preise tendieren weiter nach unten, die Qualität steigt und die Produktpalette ist über Netz-, C&I- und Heimsegmente ausgereift. Die Kaufimplikationen sind klar. Standardisieren Sie auf LFP für Kompatibilität, Sicherheit und Lebenszykluskosten. Normalisieren Sie Angebote auf dieselbe Leistungsgrenze und Zellklasse. Setzen Sie Zellmarke, -klasse und Kapazitätserhaltungsgarantie in den Vertrag. Prüfen Sie den Fördersatz in Ihrem Markt, bevor Sie dimensionieren. Und qualifizieren Sie den Lieferanten auf Software, After-Sales und Testdokumentation, nicht nur auf den Preis. Als Hersteller von LFP-Batteriesystemen — Container, Gewerbeschränke und Hausbatterien — mit eigener Zellproduktion veröffentlichen wir in jedem Angebot die Datenblätter, Zykluskurven und Testberichte für die exakten Modelle. Senden Sie uns Ihre Anwendung und Kapazität, und wir bestätigen die richtige Konfiguration und Preisgestaltung für 2026.