El almacenamiento energético comercial e industrial (C&I) en 2026 está definido por un puñado de fuerzas convergentes: precios de celdas LFP a la baja, refrigeración líquida que entra en los gabinetes convencionales, software EMS que se convierte en el campo de batalla competitivo, diferenciales pico-valle que se amplían en muchos mercados y un régimen de certificación de seguridad cada vez más estricto. Para los compradores — fábricas, edificios comerciales, distribuidores e integradores — el efecto práctico es que los sistemas son más baratos, más capaces y más seguros que hace dos años, pero el proceso de compra exige más atención al software, los estándares y los incentivos de políticas. Este informe le da las tendencias que cambian su decisión de compra y el panorama de políticas que cambia sus economías.
Tendencia 1: la refrigeración líquida se vuelve convencional
La refrigeración líquida ya no está reservada a los contenedores a escala de red. En 2026, los gabinetes C&I refrigerados por líquido son cada vez más el valor por defecto para sistemas por encima de unos pocos cientos de kWh, porque reducen las diferencias de temperatura de las celdas, extienden la vida útil en ciclos y reducen la huella física frente a los diseños refrigerados por aire de la misma capacidad. La compensación de ingeniería es real: los sistemas refrigerados por líquido necesitan un mantenimiento cuidadoso del refrigerante y monitoreo de fugas, así que para aplicaciones más pequeñas y de baja intensidad, la refrigeración por aire sigue siendo más barata y simple. La regla de compra es simple — por encima de aproximadamente 500 kWh, evalúe la refrigeración líquida seriamente; por debajo, la refrigeración por aire suele ganar en coste total.
Tendencia 2: los gabinetes integrados dominan el mercado medio
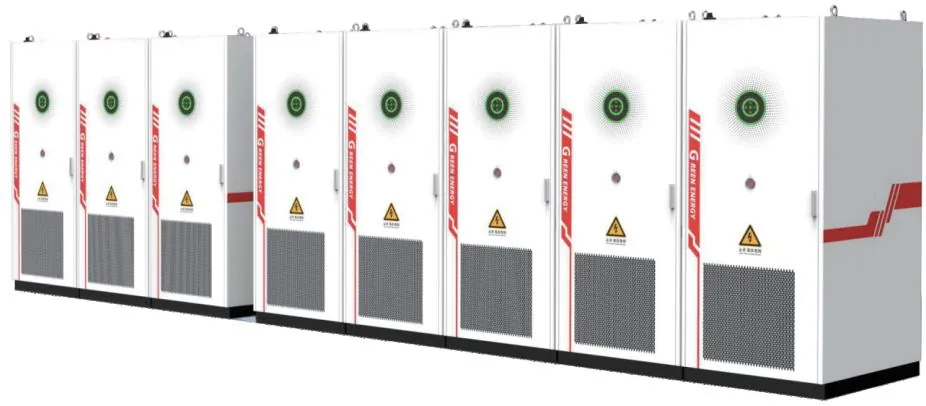
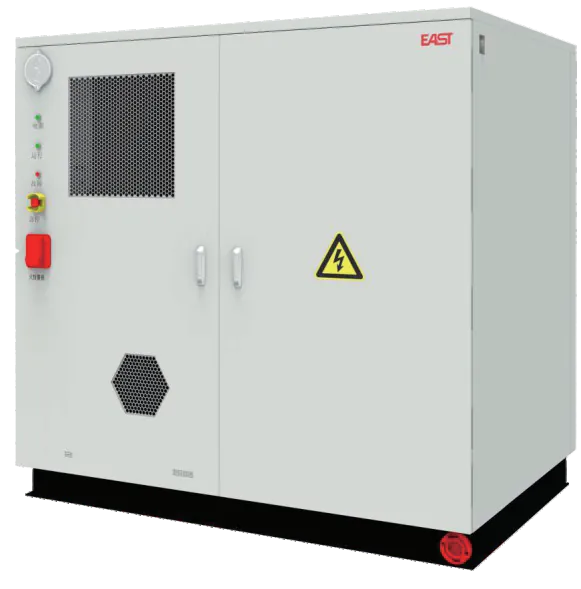
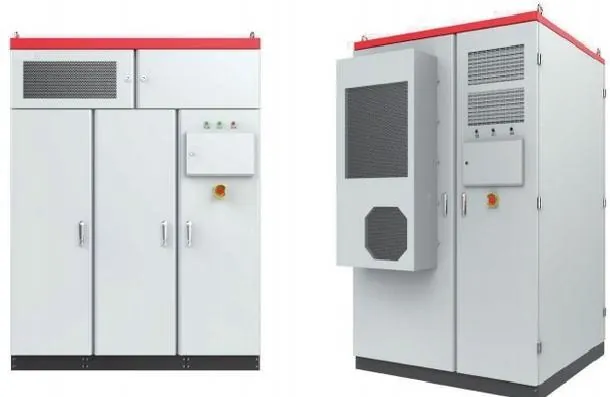
El gabinete C&I integrado — batería, PCS, EMS y protección contra incendios en una sola carcasa — se ha convertido en la forma de producto por defecto en el segmento de 100-500 kWh. Se envía más rápido, se instala más rápido y presenta un único límite de garantía, que es exactamente lo que quieren los compradores comerciales con un cronograma de proyecto ajustado. La compensación es la flexibilidad: un gabinete integrado es una configuración fija, mientras que un enfoque modular (gabinetes de batería, PCS y EMS separados) permite la expansión y el ajuste. Para una fábrica o parque con una carga definida, el gabinete integrado es casi siempre la elección pragmática; para un campus que planifica una expansión por fases, el modular merece una segunda mirada.
Tendencia 3: el software EMS es el nuevo campo de batalla
La diferencia de hardware entre los sistemas C&I de almacenamiento líderes se está reduciendo; la diferencia de software está creciendo. Las plataformas EMS modernas pronostican la carga, optimizan entre la reducción de picos, el arbitraje TOU y el autoconsumo fotovoltaico, participan en la respuesta a la demanda y presentan un panel claro al propietario del sitio. Los compradores eligen cada vez más un proveedor por el EMS, no por el gabinete. Pregunte qué estrategias se envían listas para usar, si el EMS aprende de sus datos de carga, si soporta el monitoreo remoto y el despacho, y si las actualizaciones de estrategia están incluidas en la garantía. Un EMS que modela su tarifa correctamente vale más que una batería ligeramente más grande.
Tendencia 4: los diferenciales tarifarios se amplían, impulsando el caso de negocio
Cada vez más mercados adoptan tarifas por tiempo de uso con diferenciales pico-valle significativos, y algunos están introduciendo o aumentando los cargos por demanda — ambos fortalecen el caso de negocio del almacenamiento C&I. En mercados donde el diferencial era demasiado fino hace dos años, el almacenamiento ahora se amortiza en 4-6 años. Para los compradores, la señal de política a observar es la dirección de la tarifa de su propia compañía eléctrica: un diferencial que se amplía o un cargo por demanda creciente es la razón individual más fuerte para acelerar una compra de almacenamiento. Consulte la hoja de ruta tarifaria anunciada, porque comprar antes de que se amplíe un diferencial puede ser mejor que esperar.
Tendencia 5: la certificación de seguridad se endurece
Los incidentes de seguridad contra incendios en el almacenamiento a escala de red han empujado a los reguladores y aseguradoras hacia requisitos más estrictos, y los gabinetes C&I se están viendo arrastrados a la misma red. Los compradores en 2026 deberían esperar que se les pidan resultados de pruebas de propagación de fuga térmica, detalles del diseño de supresión de incendios y certificaciones relevantes para el sistema de baterías (como IEC 62619 y, para sistemas más grandes, pruebas relevantes a UL 9540A). Las aseguradoras exigen cada vez más estos documentos antes de cubrir un activo de almacenamiento comercial. El efecto práctico es un piso bajo la calidad: los sistemas baratos y no certificados son cada vez más difíciles de instalar y asegurar, lo cual es una buena noticia para los compradores que quieren un sistema que dure.
Panorama de políticas: Europa
Los mercados europeos siguen recompensando el almacenamiento detrás del medidor a través de tarifas minoristas, economías de autoconsumo crecientes y un impulso hacia la independencia energética. Varios estados de la UE ejecutan programas de subsidios para el almacenamiento comercial, desde subvenciones a la inversión hasta incentivos fiscales, y algunos permiten que el almacenamiento apile el autoconsumo con ingresos por respuesta a la demanda. Las reglas de conexión a la red varían por país, así que confirme el proceso local de conexión y cualquier requisito de registro antes de dimensionar. Para los distribuidores, la tendencia europea hacia la independencia energética y los precios de electricidad más altos mantiene la demanda de almacenamiento C&I estructuralmente fuerte.
Panorama de políticas: Estados Unidos
El mercado C&I de EE. UU. está moldeado por una combinación de créditos fiscales federales a la inversión para el almacenamiento y programas estatales — reglas de medición neta, tarifas por demanda, incentivos de capacidad y mandatos de almacenamiento en algunos estados. El ITC federal reduce el coste efectivo instalado del almacenamiento que califica, y los programas estatales varían ampliamente, así que un comprador debería modelar la pila combinada de incentivos federales y estatales para su territorio de compañía específico. Los compradores al por mayor que entran al mercado estadounidense deberían esperar una compra cargada de documentación y requisitos de certificación (listados UL, permisos) como parte estándar del proceso.
Panorama de políticas: China y otros mercados
China sigue apoyando el almacenamiento a través de mecanismos de mercado y está empujando a los usuarios C&I hacia sistemas de baterías con diferencias de precio pico-valle en expansión y nuevas reglas de mercado de capacidad. Los mercados del sudeste asiático, Oriente Medio y América Latina están añadiendo almacenamiento C&I a medida que suben los precios de la electricidad y crecen las preocupaciones por la fiabilidad de la red, a menudo con vías de aprobación más simples que EE. UU. y Europa. Para los compradores, el patrón en todos estos mercados es el mismo: las economías del almacenamiento mejoran a medida que las tarifas se vuelven más dinámicas, y los primeros movimientos capturan los diferenciales más amplios antes de que las tarifas se reequilibren.
Qué significa esto para su decisión de compra
En conjunto, el panorama de 2026 aboga por una postura de compra específica. Compre gabinetes integrados refrigerados por líquido para el mercado medio con celdas de grado A; tome su decisión de proveedor por el software EMS y la postventa, no solo por el precio; compruebe su pila de incentivos local antes de dimensionar; exija los informes de pruebas de seguridad por adelantado; y compre mientras los diferenciales se amplían en lugar de después de que se reequilibren. Como fabricante de sistemas comerciales de almacenamiento integrados — incluidas las configuraciones refrigeradas por líquido — publicamos las curvas de eficiencia, la vida útil en ciclos y los informes de pruebas de seguridad a petición, y modelaremos su tarifa y pila de incentivos antes de que se comprometa. El mercado de 2026 recompensa a los compradores que deciden por el software, la seguridad y el momento, no solo por el hardware.