El mercado de almacenamiento energético en 2026 continúa creciendo a una tasa anual de dos dígitos, impulsado por la caída de los costes de las baterías, la subida de los precios de la electricidad y el despliegue de la solar y la eólica. Los sistemas de almacenamiento energético con baterías se han convertido en un mercado de varios cientos de GWh por año, con demanda repartida entre proyectos a escala de red, instalaciones comerciales e industriales y almacenamiento doméstico. Este informe resume el tamaño, la forma regional, la mezcla de aplicaciones y las tendencias de precio y suministro que un comprador o distribuidor debería llevar a la planificación de 2026.
Tamaño del mercado y crecimiento
Las instalaciones globales de almacenamiento energético con baterías están en camino de superar varios cientos de GWh de nuevos despliegues en 2026, continuando la pronunciada curva de crecimiento de los últimos años. El mercado está siendo tirado por tres fuerzas a la vez: los operadores de red que instalan almacenamiento para flexibilidad y servicios de red, las compañías eléctricas y desarrolladores que emparejan almacenamiento con nueva capacidad solar y eólica, y los compradores detrás del medidor — hogares, fábricas y edificios comerciales — que responden a precios de electricidad más altos y estructuras tarifarias favorables. La mayoría de los pronósticos coinciden en que la tasa de crecimiento compuesta sigue por encima del 20% anual hasta la segunda mitad de la década, incluso mientras los precios caen, porque las aplicaciones se multiplican más rápido de lo que los precios se encogen.
La química LFP domina
El fosfato de hierro y litio (LFP) se ha convertido en la química por defecto para casi todo el almacenamiento estacionario en 2026, por tres razones: seguridad térmica, vida útil en ciclos y coste a la baja. Las celdas LFP son térmicamente estables para hogares, fábricas y contenedores, entregan 4.000-6.000 ciclos y han caído de precio de forma constante a medida que creció la escala de fabricación. La NMC sobrevive principalmente en los VE y los productos portátiles compactos. El sodio-ión está emergiendo como un retador a largo plazo para el almacenamiento a escala de red por coste y abundancia de materias primas, pero en 2026 sigue siendo una pequeña porción de los despliegues. Para los compradores, estandarizar en LFP significa máxima compatibilidad, el mejor perfil de seguridad y el menor coste de vida completa.
Escala de red: el segmento más grande
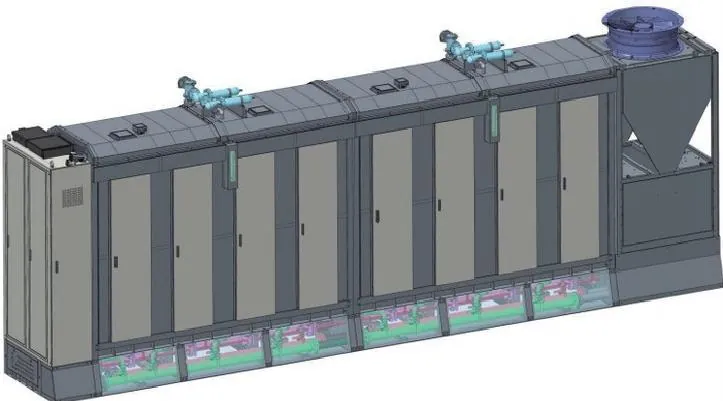
El almacenamiento a escala de red (delante del medidor) es el segmento más grande por capacidad desplegada. Se construye para suavizar las renovables, proporcionar regulación de frecuencia y capacidad firme, y desplazar energía entre horas. Los contenedores refrigerados por líquido son el factor de forma dominante, con plataformas de 1500V y baterías contenerizadas como la arquitectura estándar para nuevos proyectos. El enfoque del comprador en este segmento está en el grado de la celda, el diseño térmico, el cumplimiento del código de red y la fiabilidad de entrega. El segmento se está consolidando alrededor de un pequeño número de grandes fabricantes con celdas, contenedores y PCS internos, y la compra se formaliza cada vez más a través de licitaciones y contratos de largo formato.
Comercial e industrial: el segmento detrás del medidor de más rápido crecimiento
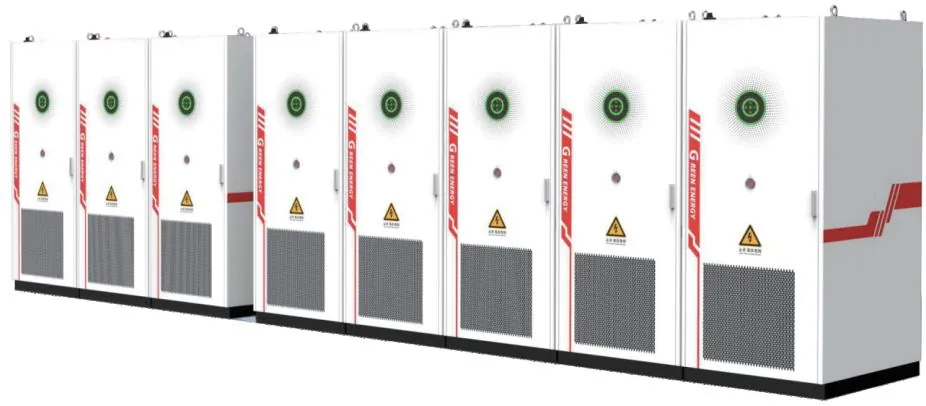
El almacenamiento C&I es el segmento detrás del medidor de más rápido crecimiento, impulsado por los cargos por demanda, las tarifas por tiempo de uso y el deseo de respaldo. El producto del mercado medio es el gabinete integrado — batería, PCS, EMS y protección contra incendios en una sola carcasa — disponible en versiones refrigeradas por líquido y por aire desde aproximadamente 100 kWh hacia arriba. Los compradores eligen por el software EMS, la eficiencia, la vida útil en ciclos y la postventa tanto como por el precio. Los distribuidores de este segmento están construyendo líneas de productos alrededor de gabinetes estandarizados y modelando el ROI para sus clientes, lo que mantiene la demanda pegajosa incluso mientras caen los precios del hardware.
Almacenamiento doméstico: demanda fuerte, competencia de marcas
El almacenamiento doméstico continúa creciendo con las economías solar-almacenamiento, las preocupaciones por los cortes y la caída de los precios. El producto típico es una batería LFP de pared o apilable emparejada con un inversor híbrido, vendida a través de instaladores y marcas de canal. El mercado se divide entre marcas establecidas que venden ecosistemas integrados y un escalón creciente de productos de marca blanca y OEM que ofrecen las mismas celdas LFP y certificaciones a un precio menor. Para los distribuidores, la oportunidad es el escalón de marca privada: el hardware está estandarizado, la diferenciación es la marca, el precio y el soporte de instalación.
Panorama regional: Asia-Pacífico
China es el mercado más grande y la base de fabricación más grande, con un despliegue masivo de almacenamiento de red, un mercado C&I creciente impulsado por diferenciales pico-valle en expansión y una posición de exportación fuerte en celdas y sistemas. La región Asia-Pacífico más amplia — Australia, Japón, Corea y el sudeste asiático — está añadiendo almacenamiento rápidamente, con Australia fuerte en almacenamiento residencial y de red, Japón y Corea enfocados en la estabilidad de la red y el respaldo doméstico, y el sudeste asiático creciendo desde una base baja a medida que suben los precios de la electricidad. China es también la fuente primaria de celdas LFP y sistemas terminados para el resto del mundo.
Panorama regional: Américas y Europa
América del Norte es un mercado líder a escala de red y doméstico, moldeado por el crédito fiscal federal a la inversión, los mandatos y programas de incentivos a nivel estatal, y una fuerte base de instaladores. El mercado C&I de EE. UU. está creciendo a medida que los cargos por demanda y las tarifas dinámicas hacen funcionar las economías del almacenamiento. Europa combina el crecimiento a escala de red con la penetración doméstica más profunda per cápita, impulsada por los altos precios minoristas de la electricidad y el sentimiento de independencia energética; el almacenamiento C&I se está expandiendo a medida que las compañías amplían los diferenciales por tiempo de uso. En ambas regiones, la certificación y el cumplimiento del código de red son puertas que favorecen a los fabricantes establecidos y completos en documentación.
Tendencias de precio y cadena de suministro
Los precios de las baterías siguen cayendo, y la tendencia está impulsada por la escala de las celdas LFP, los costes de materias primas y la eficiencia de fabricación. Los precios de las celdas han caído sustancialmente en los últimos dos años, arrastrando los precios de los sistemas en todos los segmentos, y se esperan más descensos moderados a medida que la capacidad entra en línea. La cadena de suministro se está consolidando: los fabricantes líderes integran celdas, paquetes de baterías, PCS e integración de sistemas internamente, lo que comprime costes y acorta plazos pero también concentra el mercado. Para los compradores, las implicaciones prácticas son que la comparación de precios debe normalizarse al mismo alcance, y que la cualificación de proveedores importa más a medida que el mercado se concentra — un precio bajo de un proveedor no cualificado es una apuesta de mayor riesgo de lo que era cuando el mercado estaba más fragmentado.
Perspectivas e implicaciones de compra para 2026
Las perspectivas de 2026 favorecen a los compradores: los precios todavía tienden a la baja, la calidad está subiendo y la gama de productos está madura en los segmentos de red, C&I y doméstico. Las implicaciones de compra son claras. Estandarice en LFP por compatibilidad, seguridad y coste de vida completa. Normalice las cotizaciones al mismo límite de equipo y grado de celda. Ponga la marca de la celda, el grado y la garantía de retención de capacidad en el contrato. Compruebe la pila de incentivos de su mercado antes de dimensionar. Y cualifique al proveedor por el software, la postventa y la documentación de pruebas, no solo por el precio. Como fabricante de sistemas de baterías LFP — contenedores, gabinetes comerciales y baterías domésticas — con producción interna de celdas, publicamos las fichas técnicas, las curvas de ciclos y los informes de prueba de los modelos exactos en cada cotización. Envíenos su aplicación y capacidad, y confirmaremos la configuración y el precio correctos para 2026.